Steuernews Archive – kth – Die Steuerberater & Wirtschaftsprüfer

26. August 2026

Verbotene Einlagenrückgewähr und verdeckte Gewinnausschüttung: Wenn Gesellschaftervorteile zum Risiko werden

Astrid Wieser, MSc

Zu niedrige Miete, zinsloses Darlehen oder ein überhöhtes Honorar: Was zunächst wie ein Vorteil für Gesellschafter oder verbundene Unternehmen wirkt, kann für die Gesellschaft erhebliche Folgen haben. Im Fokus steht die verbotene Einlagenrückgewähr, ein Geschäftsvorfall bei dem die Gesellschaft eine Leistung an Gesellschafter erbringt, ohne dafür einen angemessenen Gegenwert zu erhalten.

Eine steuerrechtliche Parallele dazu bildet die verdeckte Gewinnausschüttung. Neben Rückzahlungs- und Haftungsfolgen können auch steuerliche Korrekturen und Kapitalertragsteuer die Folge sein.


Verbotene Einlagenrückgewähr – die gesellschaftsrechtliche Beurteilung

Das Verbot der Einlagenrückgewähr schützt das Gesellschaftsvermögen und damit auch die Gläubiger der Gesellschaft. Nach § 82 GmbHG und § 52 AktG dürfen Gesellschafter ihre Stammeinlage grundsätzlich nicht zurückfordern, sondern haben nur Anspruch auf eine Ausschüttung des Bilanzgewinns.

Leistungen der Gesellschaft an Gesellschafter oder wirtschaftlich gleichgestellte Personen müssen daher grundsätzlich durch eine angemessene Gegenleistung ausgeglichen sein. Fehlt ein solcher Gegenwert, kann ein Verstoß gegen das Verbot der Einlagenrückgewähr vorliegen.


Prüfung in vier Schritten

Bei Geschäften mit Gesellschaftern oder Konzerngesellschaften sollte die Prüfung nach folgendem Prüfungsschema erfolgen:

Schritt 1: Existenzbedrohendes Risiko?

Zunächst ist zu klären, ob die Gesellschaft durch das Geschäft ein derartiges Risiko eingeht, das ihre Existenz gefährden kann. In dem Fall wäre es jedenfalls unzulässig. Eine hohe Verzinsung oder eine Besicherung kann ein existenzbedrohendes Risiko jedoch nicht ohne Weiteres ausgleichen.

Bei einem Darlehen der Tochtergesellschaft an die Muttergesellschaft ist daher insbesondere zu prüfen, ob ein Ausfall der Darlehensrückzahlung zu Zahlungsunfähigkeit, negativem Eigenkapital oder zum Verlust wesentlicher Teile des Eigenkapitals führen könnte. Auch Sicherheiten helfen nur, wenn sie absolut werthaltig und rechtzeitig verwertbar sind und auch keine übermäßigen Verwertungskosten mit sich bringen.


Schritt 2: Fremdüblichkeit der Höhe nach

Im zweiten Schritt ist zu prüfen, ob der Gesellschafter mehr erhält, als einem unabhängigen Dritten gewährt werden würde. Zu berücksichtigen sind sämtliche Konditionen des Geschäfts, etwa:

  • Zinssatz
  • Laufzeit
  • Sicherheiten
  • Kündigungsrechte
  • Haftungen
  • Verrechnungspreise
  • sonstige Nebenabreden.

Bei einem Darlehen einer Tochtergesellschaft an ihre Muttergesellschaft muss die Verzinsung nicht nur den marktüblichen Kreditzins abdecken, sondern sollte grundsätzlich auch ein Klumpenrisiko der Tochtergesellschaft berücksichtigen. Alternativ kann eine vollständige und werthaltige Besicherung eine angemessene Gestaltung ermöglichen.


Schritt 3: Fremdüblichkeit dem Grunde nach

In einem dritten Schritt wird geprüft, ob das Geschäft dem Grunde nach fremdüblich ist, ob es also grundsätzlich überhaupt auch mit einem Dritten abgeschlossen werden würde. Ist dies nicht der Fall, kann nur eine betriebliche Rechtfertigung (Schritt 4) das Zustandekommen des Geschäfts rechtfertigen.

Ein Beispiel innerhalb eines Konzerns wäre etwa ein Upstream-Darlehen oder eine Cash-Pooling-Vereinbarung. Ein solcher Geschäftstyp ist daher dem Grunde nach häufig nicht fremdüblich, führt aber noch nicht zwingend zur Unzulässigkeit. Es ist zu prüfen, ob ein konkreter betrieblicher Grund das Geschäft rechtfertigt.


Schritt 4: Betriebliche Rechtfertigung

Auch wenn die Fremdüblichkeit dem Grunde oder der Höhe nach nicht gegeben ist, können besondere betriebliche Interessen bzw. Gründe dennoch einen Geschäftsabschluss rechtfertigen. Eine betriebliche Rechtfertigung muss aus Sicht der Gesellschaft bestehen, nicht nur aus Sicht eines darüberstehenden Konzerns oder eines Gesellschafters.

Der Maßstab ist jener eines sorgfältig handelnden Geschäftsführers. Die Gründe sollten daher vor Abschluss des Geschäfts geprüft und nachvollziehbar dokumentiert werden.


Folgen der verbotenen Einlagenrückgewähr

Ein Verstoß gegen das Verbot der Einlagenrückgewähr kann dazu führen, dass das Geschäft ganz oder teilweise nichtig ist. Die Gesellschaft kann die Rückzahlung des unzulässig gewährten Vorteils verlangen. Dabei sei erwähnt, dass es auch unabhängig davon, ob die Gesellschaft einen Bilanzgewinn erzielt, hat zu einer verbotenen Einlagenrückgewähr kommen kann.

Zusätzlich können Schadenersatzansprüche entstehen. Geschäftsführer müssen ihre Sorgfaltspflichten beachten und haften persönlich für die entstandenen Schäden. In schwerwiegenden Fällen können Verstöße gegen die Einlagenrückgewähr auch strafrechtlich geahndet werden, da es sich bei einem Verstoß gegen das Verbot der Einlagenrückgewähr regelmäßig um den Tatbestand der Untreue bzw. der betrügerischen Krida handelt. Eine verbotene Einlagenrückgewähr sollte deshalb nicht erst dann untersucht werden, wenn eine Krise eingetreten ist.

Verdeckte Gewinnausschüttung – die steuerliche Beurteilung

Eine verdeckte Gewinnausschüttung ist eine Vorteilsgewährung einer Körperschaft an einen Gesellschafter oder eine ihm nahestehende Person, die nicht als offene Gewinnausschüttung beschlossen wurde. Der Vorteil muss durch das Gesellschaftsverhältnis veranlasst sein und zu einer Vermögensminderung oder zu einer verhinderten Vermögensmehrung bei der Körperschaft führen.

Typischerweise wird geprüft, ob ein sorgfältiger Geschäftsführer denselben Vertrag auch mit einem fremden Dritten zu denselben Bedingungen abgeschlossen hätte. Dieser Vergleich wird als Fremdvergleich bezeichnet.

Für eine verdeckte Gewinnausschüttung müssen grundsätzlich mehrere Voraussetzungen gemeinsam erfüllt sein:

  • Ein Vorteil wird außerhalb einer offenen Gewinnausschüttung gewährt.
  • Der Vorteil kommt einem Gesellschafter oder einer, diesem nahestehenden, Person zugute.
  • Das Vermögen der Körperschaft wird vermindert oder eine Vermögensmehrung verhindert.
  • Die Vorteilsgewährung ist gesellschaftsrechtlich und nicht betrieblich veranlasst.

Ein tatsächlicher Geldfluss ist nicht dafür zwingend erforderlich. Auch ein entgangener Ertrag, eine zu geringe Verrechnung oder eine unentgeltliche Nutzung kann eine verdeckte Gewinnausschüttung auslösen.


Typische Beispiele

Eine verdeckte Gewinnausschüttung kann insbesondere vorliegen, wenn:

  • die Gesellschaft private Kosten des Gesellschafters übernimmt,
  • ein Gesellschafter-Geschäftsführer ein unangemessen hohes Honorar erhält,
  • die Gesellschaft an den Gesellschafter oder eine nahestehende Person eine überhöhte Miete oder Pacht bezahlt,
  • die Gesellschaft eine Immobilie oder ein anderes Wirtschaftsgut zu günstig an den Gesellschafter überlässt,
  • dem Gesellschafter ein Darlehen unverzinslich oder zu niedrig verzinst zur Verfügung gestellt wird,
  • eine Konzernumlage verrechnet wird, ohne dass eine nachvollziehbare Gegenleistung erbracht wird, oder
  • die Gesellschaft auf ein angemessenes Entgelt für eine Leistung oder die Nutzung eines Wirtschaftsguts verzichtet.

Bei besonders luxuriösen oder auf die privaten Bedürfnisse des Gesellschafters zugeschnittenen Immobilien kann die Ermittlung einer fremdüblichen Miete schwierig sein. In solchen Fällen wird in der steuerlichen Beurteilung teilweise auf eine angemessene Renditemiete abgestellt. Maßgeblich bleibt eine Prüfung des konkreten Einzelfalls.


Folgen der verdeckten Gewinnausschüttung

Folgen für die Körperschaft

Eine Ausschüttung stellt steuerlich eine Einkommensverwendung dar und darf daher den steuerpflichtigen Gewinn der Körperschaft nicht mindern. Die zu Unrecht berücksichtigten Aufwendungen sind steuerlich zu korrigieren, bei entgangenen Einnahmen wird der fremdübliche Ertrag angesetzt.

Die Gesellschaft wird damit im Ergebnis so behandelt, als hätte sie das Geschäft zu fremdüblichen Konditionen abgewickelt. Das kann etwa bedeuten, dass ein angemessener Miet- oder Zinsertrag nachversteuert werden muss oder dass nur der Aufwand nur in der fremdüblichen Höhe anerkannt wird.


Folgen für den Gesellschafter

Der Vorteil wird grundsätzlich dem Gesellschafter zugerechnet – auch dann, wenn er unmittelbar einer nahestehenden Person oder einer verbundenen Gesellschaft zugutegekommen ist. Ist der Gesellschafter eine natürliche Person, unterliegt die verdeckte Ausschüttung regelmäßig der Kapitalertragsteuer von 27,5%. Bei Körperschaften kann unter bestimmten Voraussetzungen gemäß § 94 Z 2 EStG die Befreiung der Kapitalertragsteuer greifen.

Bei der Ermittlung der Höhe der verdeckten Ausschüttung ist zu beachten, ob die GmbH dem Gesellschafter die Kapitalertragsteuer weiterverrechnet oder diese selbst trägt. Wird die Kapitalertragsteuer von der Gesellschaft übernommen, liegt darin eine weitere verdeckte Ausschüttung, wobei der zugeflossene Betrag beim empfangenden Gesellschafter als Nettobetrag zu betrachten ist. Entscheidend ist, ob die ausschüttende GmbH oder der betreffende Gesellschafter die Kapitalertragsteuer übernimmt.

Die steuerliche Beurteilung kann auch dann zu einer Mehrbelastung führen, wenn der Gesellschafter den Vorteil nicht als Geld erhalten hat. Wird beispielsweise eine Wohnung unentgeltlich oder zu günstig überlassen, ist der ersparte Mietaufwand als Vorteil zu berücksichtigen und der KESt zu unterwerfen.

In der Praxis können sich bei Aufdeckung einer verdeckten Ausschüttung erhebliche Nachzahlungen ergeben, insbesondere durch Körperschaftsteuerkorrekturen und Kapitalertragsteuer.


Kann eine verdeckte Gewinnausschüttung rückgängig gemacht werden?

Eine steuerliche Korrektur setzt voraus, dass die Gesellschaft die Vermögenszuwendung spätestens bis zum Bilanzstichtag des betreffenden Wirtschaftsjahres zurückfordert und eine entsprechende Forderung bilanziert. Nach Ablauf des Wirtschaftsjahres ist eine steuerliche Rückgängigmachung nicht mehr möglich. Die Rückforderung sollte daher nicht erst im Zuge einer späteren Betriebsprüfung geprüft werden. Sobald ein möglicher Gesellschaftervorteil erkannt wird, ist rasches Handeln erforderlich.


Was Unternehmen jetzt beachten sollten

Geschäfte zwischen Gesellschaft und Gesellschaftern, verbundenen Unternehmen oder nahestehenden Personen sollten vorab einer kombinierten steuerlichen und gesellschaftsrechtlichen Prüfung unterzogen werden. Besonders wichtig sind:

  • schriftliche und klare Verträge,
  • nachvollziehbare fremdübliche Konditionen,
  • eine dokumentierte Bonitäts- und Risikoanalyse,
  • ausreichend Sicherheiten und wirksame Kündigungsrechte,
  • eine Prüfung des individuellen Vorteils der einzelnen Gesellschaft,
  • laufende Kontrolle bei Darlehen und Cash-Pooling, sowie
  • eine zeitnahe Korrektur, wenn ein Gesellschaftervorteil nachträglich erkannt wird.

Fazit

Die verdeckte Gewinnausschüttung und die verbotene Einlagenrückgewähr sind nicht dasselbe, überschneiden sich in der Praxis aber häufig. Während die verdeckte Ausschüttung primär den steuerlichen Tatbestand deckt, geht es bei der verdeckten Einlagenrückgewähr um das gesellschaftsrechtliche Verbot der Rückzahlung von gebundenem Gesellschaftskapital. Steuerlich geht es vor allem um die korrekte Gewinnermittlung und die Besteuerung des Vorteils beim Gesellschafter. Gesellschaftsrechtlich steht der Schutz des Gesellschaftsvermögens und der Gläubiger im Vordergrund.

Werden Gesellschaftergeschäfte vorab auf existenzbedrohende Risiken, Fremdüblichkeit, und betriebliche Rechtfertigung geprüft und gut dokumentiert, lassen sich spätere Steuerkorrekturen, Rückforderungsansprüche und persönliche Haftungsrisiken deutlich besser vermeiden.

Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Prüfung des konkreten Sachverhalts. Gerade bei Gesellschafterdarlehen, konzerninternen Verrechnungen, Immobilienüberlassungen und Cash-Pooling-Vereinbarungen empfiehlt sich eine Beratung vor Abschluss oder Änderung der Vereinbarung.

Für Fragen und Unterstützung stehen wir Ihnen jederzeit gerne zur Verfügung –  Ihre Ansprechpartner!


Rechtliche Grundlagen und Quellen: Skala: Verdeckte Gewinnausschüttung – Körperschaftsteuer (Stand 05.5.2026, Lexis Briefings in lexis360.at); Julia Roth, Günter Schnabl: Einlagenrückgewähr – Entscheidungsbaum anhand eines Upstream-Darlehens, DJA 2/2026; 8 KStG, § 82 GmbHG, § 52 AktG, § 94 EStG; Körperschaftsteuerrichtlinien 2013, insbesondere die im Ausgangsbeitrag angeführten Randzahlen zur verdeckten Ausschüttung (Skala).
Zurück zur Übersicht

25. August 2026

Pfand und Umsatzsteuer: Was Unternehmen wissen müssen

Mag. Konstanze Ranacher, MSc

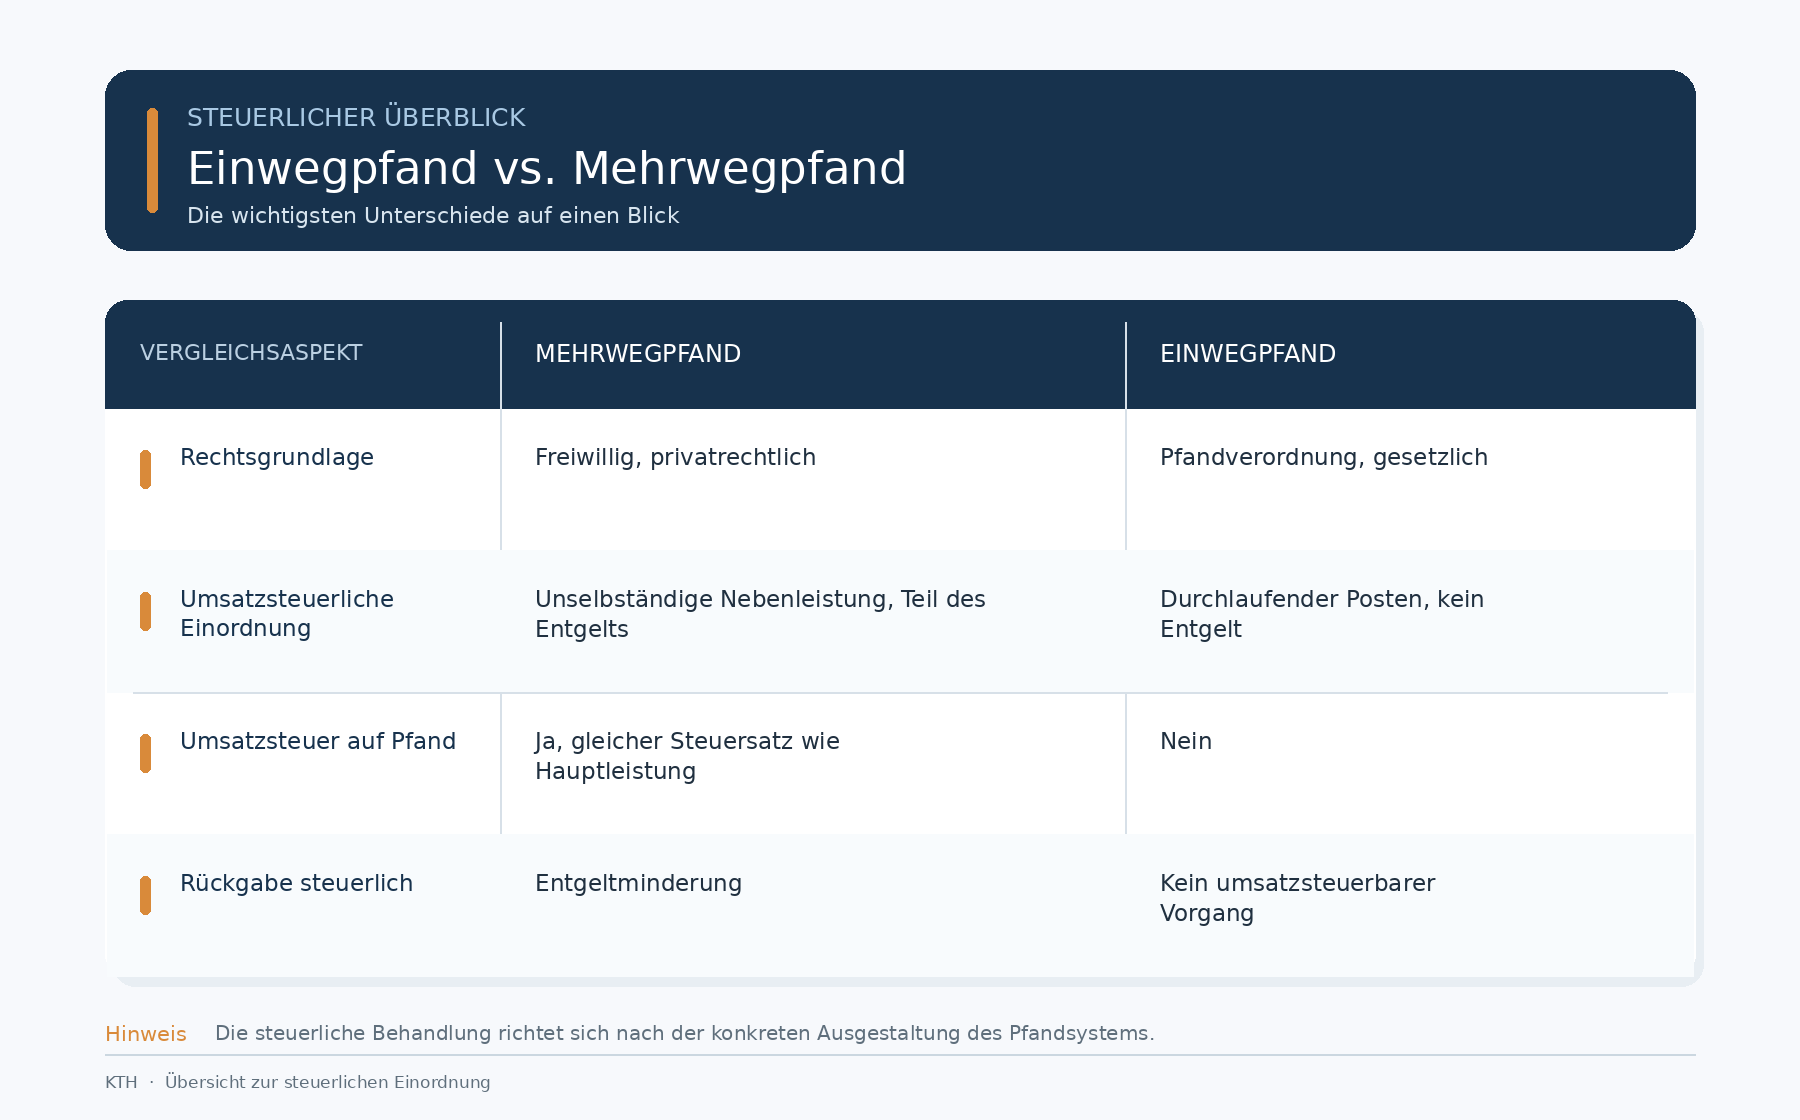
Seit 1. Jänner 2025 gilt in Österreich ein gesetzliches Pfandsystem für Einweggetränkeverpackungen. Doch nicht jedes Pfand wird umsatzsteuerlich gleich behandelt. Je nachdem, ob es sich um Einweg- oder Mehrweggebinde handelt, gelten grundlegend unterschiedliche Regeln.

Zwei Systeme, zwei Rechtsfragen

In Österreich existieren zwei Arten von Pfandsystemen nebeneinander:

  1. Das Mehrwegpfand, das seit Jahrzehnten für Bierflaschen, Bierkisten oder Mineralwasserflaschen aus Glas eingehoben wird.
  2. Das Einwegpfand nach der Pfandverordnung (BGBl II 283/2023), das seit 1. Jänner 2025 für Kunststoff- und Metallverpackungen mit einem Fassungsvermögen von 0,1 bis 3 Litern verpflichtend ist und EUR 0,25 je Gebinde beträgt.

Die umsatzsteuerliche Behandlung dieser beiden Systeme unterscheidet sich grundlegend, was in der Praxis zu erheblichem Klärungsbedarf geführt hat.

Mehrwegpfand: Teil des Entgelts

Beim freiwilligen Mehrwegpfand gilt: Das Pfandgeld ist umsatzsteuerlich eine unselbständige Nebenleistung zum Verkauf des jeweiligen Produkts. Es teilt damit das steuerliche Schicksal der Hauptleistung, also des Getränkeverkaufs.

Das bedeutet konkret:

  • Das Pfand ist Teil der Bemessungsgrundlage und unterliegt demselben Steuersatz wie das verkaufte Produkt (in der Regel 20 %).
  • Bei Rückgabe des Leerguts mindert die Pfandrückzahlung das ursprüngliche Entgelt. Es liegt eine Entgeltsminderung vor, die entsprechend in der Umsatzsteuervoranmeldung zu berücksichtigen ist.

Diese Sichtweise stützt sich auf das umsatzsteuerliche Prinzip der Einheitlichkeit der Leistung: Lieferung der Ware und Überlassung der Verpackung bilden zusammen einen einheitlichen wirtschaftlichen Vorgang, der nicht künstlich aufgespalten werden darf. Der Verwaltungsgerichtshof hat diese Beurteilung bereits 1988 bestätigt (VwGH 30. 5. 1988, 86/15/0119).

Besonderheit bei der Rückgabe: Eine Entgeltsminderung entsteht grundsätzlich nur dann, wenn das Leergut bei jenem Händler zurückgegeben wird, der es ursprünglich verkauft hat. In der Praxis ist das jedoch oft nicht möglich. Die Finanzverwaltung lässt daher aus Vereinfachungsgründen zu, dass ein Rückgabeüberhang von bis zu 20 % der im selben Jahr verkauften Leergutmenge steuerlich als Entgeltsminderung anerkannt wird (UStR Rz 2393).

Einwegpfand: Durchlaufender Posten ohne Umsatzsteuer

Das gesetzliche Einwegpfand nach der Pfandverordnung funktioniert nach einem völlig anderen Mechanismus und führt daher zu einem anderen umsatzsteuerlichen Ergebnis.

Getränkehändler heben das Pfand von EUR 0,25 je Verpackung im Namen und auf Rechnung der zentralen Stelle (EWP Recycling Pfand Österreich GmbH) ein und leiten es monatlich weiter. Es handelt sich damit um einen durchlaufenden Posten, der nicht zum umsatzsteuerbaren Entgelt gehört.

Das BMF hat diese Beurteilung in seiner Information vom 12. Juli 2024 (GZ 2024-0.510.977) mit seiner umsatzsteuerlichen Einschätzung bestätigt. Folgende Konsequenzen ergeben sich daraus für den Getränkehändler:

  • Das eingehobene Pfand stellt keine umsatzsteuerbare Leistung dar und ist, anders als das freiwillige Mehrwegpfand, keine Nebenleistung zum Produktverkauf. Es erhöht daher die Umsatzsteuerbemessungsgrundlage nicht.
  • Auch die Rückzahlung des Pfandes bei Rückgabe der Verpackung ist kein umsatzsteuerbarer Vorgang. Sie erfolgt im Namen und auf Rechnung der zentralen Stelle, welche allen registrierten Rücknahmeverpflichteten die von ihnen ausbezahlten Pfandbeträge erstatten muss.
  • In der Rechnung darf das Pfand nur getrennt vom Entgelt ausgewiesen werden, und zwar ohne Umsatzsteuerausweis. Wird versehentlich Umsatzsteuer auf das Pfand ausgewiesen, entsteht eine Steuerschuld kraft Rechnungslegung gemäß § 11 Abs 14 UStG. Ein Hinweis, dass die Pfandbeträge im Namen und auf Rechnung der zentralen Stelle vereinnahmt und verausgabt werden ist nicht erforderlich.

Ausnahme: Handling Fee und Produzentenbeitrag

Davon zu unterscheiden sind die Leistungen, die im Rahmen des Systembetriebs erbracht werden: Der von der zentralen Stelle eingehobene Produzentenbeitrag je in Verkehr gesetzter Verpackung sowie die an Rücknehmer gezahlte Aufwandsentschädigung für die Rücknahme (Handling Fee) sind umsatzsteuerlich als sonstige Leistungen zu behandeln und unterliegen der Umsatzsteuer. Umgekehrt müssen auch die Rücknehmer die erhaltene Handling Fee als steuerpflichtiges Entgelt behandeln. Das BMF hat dies in seiner Anfragebeantwortung an die Kammer der Steuerberater und Wirtschaftsprüfer vom 12. Februar 2025 klargestellt.

Neuregelung ab 1. Juli 2026: Begünstigte Lebensmittel

Ab 1. Juli 2026 unterliegen bestimmte Lebensmittel dem begünstigten Umsatzsteuersatz von 4,9 %. Da das Mehrwegpfand als Nebenleistung das steuerliche Schicksal der Hauptleistung teilt, gilt der begünstigte Steuersatz in diesen Fällen auch für das Pfandgeld. Wer also Mehrweg-Milchflaschen mit Pfand verkauft, hat auf das Pfand künftig 4,9 % Umsatzsteuer abzuführen.

Das gesetzliche Einwegpfand nach der Pfandverordnung ist von dieser Neuregelung nach derzeitigem Stand nicht betroffen, da es sich weiterhin um einen durchlaufenden Posten ohne Umsatzsteuerrelevanz handelt.

Fazit

Die umsatzsteuerliche Behandlung von Pfandgeldern hängt entscheidend davon ab, auf welcher Grundlage das Pfand eingehoben wird. Während das freiwillige Mehrwegpfand als Nebenleistung der Umsatzsteuer unterliegt und bei Rückgabe eine Entgeltsminderung auslöst, ist das gesetzliche Einwegpfand als durchlaufender Posten umsatzsteuerlich neutral. Für die Praxis bedeutet das: Rechnungen müssen sorgfältig gestaltet werden, insbesondere beim Einwegpfand ist ein unzulässiger Umsatzsteuerausweis unbedingt zu vermeiden.

Für Fragen und Unterstützung stehen wir Ihnen jederzeit gerne zur Verfügung –  Ihre Ansprechpartner!


Quelle: Mayr, Das Pfand in der Umsatzsteuer, RWP 2026/18, Heft 4/2026, 108 ff; BMF, Information vom 12. 7. 2024, GZ 2024-0.510.977; BMF, Anfragebeantwortung vom 12. 2. 2025 (KSW); Pfandverordnung für Einweggetränkeverpackungen, BGBl II 283/2023.

Zurück zur Übersicht

6. August 2026

Gutscheine und Bonuspunkte: Was Unternehmen bilanziell beachten müssen

Mag. Konstanze Ranacher, MSc

Kundenbindungsprogramme sind aus dem modernen Handel kaum wegzudenken. Doch wie Geschenkgutscheine und Bonuspunktesysteme in der Bilanz und in der Steuererklärung zu behandeln sind, sorgt in der Praxis immer wieder für Unsicherheit. Eine aktuelle Rechtsprechung bringt nun mehr Klarheit.

Bedeutung für die betriebliche Praxis

Ob Treuepunkte beim Supermarkt oder Geschenkgutscheine im Onlineshop: Solche Programme binden Kunden und steigern den Umsatz. Aus steuerlicher und bilanzieller Sicht stellen sie Unternehmen jedoch vor eine grundlegende Frage: Wann entsteht eine Verpflichtung, die in der Bilanz abgebildet werden muss, und wie ist diese zu bewerten?

Das Bundesfinanzgericht (BFG) hat sich zuletzt in einer Entscheidung vom 10. Oktober 2025 (RV/7104675/2020) ausführlich mit dieser Frage befasst. Die Ergebnisse sind für viele Unternehmen unmittelbar relevant.


Grundregel: Wann ist eine Rückstellung zu bilden?

Sowohl im Unternehmensrecht (UGB) als auch im Steuerrecht (EStG) gilt: Eine Rückstellung darf nur dann gebildet werden, wenn am Bilanzstichtag eine gegenwärtige, ausreichend konkretisierte Verpflichtung besteht. Eine bloße Erwartung künftiger Ausgaben reicht nicht aus.

Steuerlich ist die Hürde noch höher: § 9 EStG lässt Rückstellungen nur für bestimmte Tatbestände zu, unter anderem für ungewisse Verbindlichkeiten. Reine Aufwandsrückstellungen, also Vorsorgen für selbst auferlegte zukünftige Ausgaben ohne rechtliche Verpflichtung, werden steuerlich nicht anerkannt.


Geschenkgutscheine: Verbindlichkeit ja, aber nicht zwingend in voller Höhe

Wer einen Geschenkgutschein verkauft, erhält Geld, ohne sofort eine Leistung zu erbringen. Der Betrag ist daher zunächst als Verbindlichkeit zu passivieren.

Die entscheidende Folgefrage lautet: Was passiert mit Gutscheinen, die über Jahre hinweg nicht eingelöst werden?

Das BFG hat klargestellt: Wenn auf Basis langjähriger, statistisch belegter Erfahrungswerte mit an Sicherheit grenzender Wahrscheinlichkeit keine Einlösung mehr zu erwarten ist, darf die Verbindlichkeit entsprechend reduziert und der Betrag erfolgswirksam vereinnahmt werden.

Wichtig: Pauschale Abschläge sind unzulässig. Erforderlich ist eine altersabhängige und statistisch fundierte Schätzung, zum Beispiel auf Basis interner Auswertungen über das Einlöseverhalten der Kunden.


Bonuspunkte und Treueschecks

Anders verhält es sich bei klassischen Bonuspunkteprogrammen, bei denen Kunden durch Einkäufe Punkte sammeln und diese später gegen Prämien oder Rabattgutscheine einlösen können.

Hier hat das BFG die Rückstellungsbildung im Ausgabejahr der Punkte abgelehnt. Die Begründung: Die wirtschaftliche Verpflichtung entsteht nicht bereits mit dem ursprünglichen Kauf, bei dem die Punkte gesammelt werden, sondern erst dann, wenn der Kunde die Punkte tatsächlich einlöst. Bis dahin ist die Einlösung regelmäßig an einen weiteren Einkauf geknüpft. Ohne diesen weiteren Umsatz entsteht für das Unternehmen keine Belastung. Entscheidend in der Beurteilung ist also das Bestehen einer gegenwärtigen, von zukünftigen Umsätzen unabhängigen Verpflichtung.

Steuerliche Konsequenz:

  • Im Jahr der Punkteausgabe: keine Rückstellung zulässig
  • Im Jahr der Einlösung: Erfassung als Erlösschmälerung, steuerlich abzugsfähig
  • Bereits gebildete Rückstellungen müssen aufgelöst werden


Fazit und Handlungsempfehlung

Die Rechtsprechung macht deutlich: Nicht jede aus Marketingsicht erwartete künftige Ausgabe begründet bereits heute eine Rückstellung. Entscheidend ist, ob am Bilanzstichtag eine gegenwärtige, von zukünftigen Ereignissen unabhängige Verpflichtung besteht.

Für Unternehmen mit Kundenbindungsprogrammen empfiehlt sich daher:

  1. Programmstruktur analysieren: Ist die Einlösung an weitere Einkäufe geknüpft oder nicht?
  2. Statistiken dokumentieren: Einlösequoten und Verfallsraten sorgfältig erfassen und auswerten.
  3. Bilanzierung und Steuererklärung abstimmen: Unternehmensrechtliche und steuerliche Behandlung können voneinander abweichen und erfordern entsprechende Mehr-Weniger-Rechnungen.
  4. Bestehende Rückstellungen prüfen: Wurden in der Vergangenheit Rückstellungen für Bonuspunkte gebildet, sollte deren Zulässigkeit überprüft werden.

Die Revision gegen die BFG-Entscheidung ist zugelassen. Es bleibt daher abzuwarten, ob der Verwaltungsgerichtshof (VwGH) die Linie des BFG bestätigt oder modifiziert.

Für Fragen und Unterstützung stehen wir Ihnen jederzeit gerne zur Verfügung –  Ihre Ansprechpartner!

Quelle: BFG 10. 10. 2025, RV/7104675/2020; BFH 19. 9. 2012, IV R 45/09, BStBl II, 123; Mares, Gutscheine und Bonuspunkte – Unternehmens- und ertragsteuerrechtliche Behandlung im Lichte aktueller Rechtsprechung, RWP 2026/15, Heft 4/2026, 91 ff.

Zurück zur Übersicht

Geplante Änderung in der Mitarbeitervorsorge §17 Abs. 2 BMSVG

Densie Pjanic, MBA

Für Arbeitnehmerinnen und Arbeitnehmer soll es künftig mehr Möglichkeiten geben, über ihre Mitarbeitervorsorgebeiträge nach dem Ende eines Dienstverhältnisses zu verfügen. Eine geplante Änderung des § 17 Abs. 2 BMSVG sieht vor, dass die Beiträge unter bestimmten Voraussetzungen als Einmalprämie in eine bereits bestehende Lebensversicherung übertragen werden können.

Auch bei der Zusammenführung mehrerer Vorsorgekonten ist eine Änderung geplant: Die Übertragung auf das aktive Konto beim aktuellen Arbeitgeber soll künftig nach einer Übergangsfrist grundsätzlich automatisch durch die zuständige BV-Kasse erfolgen. Davon ausgenommen bleibt die BUAK-Vorsorgekasse.

Für Fragen und Unterstützung stehen wir Ihnen jederzeit gerne zur Verfügung –  Ihre Ansprechpartner!

Zurück zur Übersicht

Trinkgelder in Buschenschanken

Densie Pjanic, MBA

Seit 1. Juli 2026 gelten bundesweit einheitliche Trinkgeldpauschalen für Dienstnehmer, die in einer Buschenschank beschäftigt sind. Die Regelung erfasst neben regulär beschäftigten Dienstnehmern auch Lehrlinge sowie Pflichtpraktikanten, sofern diese in einem Betrieb der Land- und Forstwirtschaft im Bereich der Buschenschank tätig sind.

Die in der entsprechenden Verlautbarung festgelegten Trinkgeldpauschalen beziehen sich grundsätzlich auf eine Vollzeitbeschäftigung. Bei teilzeitbeschäftigten Dienstnehmern ist die jeweilige Pauschale daher entsprechend dem Beschäftigungsausmaß aliquot zu berechnen. Als Grundlage ist dabei eine monatliche Vollzeitarbeitszeit von 173 Stunden heranzuziehen.

Bei einer Teilzeitbeschäftigung ist somit das vertraglich vereinbarte beziehungsweise regelmäßig geleistete monatliche Beschäftigungsausmaß ins Verhältnis zu den 173 monatlichen Stunden einer Vollzeitbeschäftigung zu setzen. Die sich daraus ergebende aliquote Pauschale ist für die Abrechnung und die sozialversicherungsrechtliche Behandlung heranzuziehen.

Für Fragen und Unterstützung stehen wir Ihnen jederzeit gerne zur Verfügung –  Ihre Ansprechpartner!

Quelle: ÖGK

Zurück zur Übersicht

22. Juni 2026

Finanzamt fordert LK-Grundbetrag nach – Irritation durch „Mahnung“

Bettina Hopfgartner

Bei der Quartalsvorschreibung für den Zeitraum April bis Juni 2026 wurde der Grundbetrag der Landwirtschaftskammerumlage in Höhe von 49 Euro vom Finanzamt irrtümlich nicht vorgeschrieben. Ursache war offenbar ein datentechnischer Fehler seitens der Finanzverwaltung.

Inzwischen wurde dieser Fehler korrigiert: Der fehlende Grundbetrag wurde nachträglich vorgeschrieben. Die Verständigung darüber erfolgte jedoch in Form einer „Mahnung“, obwohl der Betrag zuvor nicht zur Zahlung vorgeschrieben worden war. Dies hat bei vielen Betroffenen verständlicherweise zu Verunsicherung geführt.

Auch seitens der Landwirtschaftskammer Kärnten wurde diese Vorgehensweise kritisiert, insbesondere die gewählte Form der Einforderung.

Wir empfehlen dennoch, die Vorschreibung des Finanzamtes zu beachten und den offenen Grundbetrag fristgerecht zu entrichten, um mögliche Einbringungsmaßnahmen zu vermeiden.

Bei Fragen zur konkreten Vorschreibung oder zur weiteren Vorgehensweise stehen wir Ihnen selbstverständlich gerne unterstützend zur Seite.

Quelle: https://ktn.lko.at/finanzamt-mahnt-lk-grundbetrag-ein+2400+4433441

Zurück zur Übersicht

16. Juni 2026

Auftraggeberhaftung im Baubereich – So schützen Sie sich durch die HFU-Liste

Mag. Selina Greile-Preßler

In einem unserer letzten Beiträge haben wir Sie über die ab 1. Jänner 2026 gültigen erhöhten Haftungsbeträge im Rahmen der Auftraggeberhaftung informiert. Wenn Sie als Unternehmer Bauleistungen an Subunternehmer vergeben, möchten wir Ihnen in diesem Beitrag gezielt erklären, wie Sie sich bei bestehender Eintragung Ihrer Auftragnehmer in die sogenannte HFU-Liste wirksam von der Haftung befreien können. Umgekehrt können auch Sie sich in die HFU-Liste eintragen lassen, wenn Sie als Subunternehmer für andere Unternehmen Aufträge in der Baubranche wahrnehmen.

Was ist die HFU-Liste – und warum ist sie für Sie relevant?

Die Liste der haftungsfreistellenden Unternehmen (HFU-Liste) ist ein vom Dienstleistungszentrum AGH („DLZ-AGH“) geführtes Verzeichnis von Unternehmen, die nachweislich ihren Verpflichtungen zur Abführung von Sozialversicherungsbeiträgen und Lohnabgaben ordnungsgemäß nachkommen.

Für Sie als Auftraggeber gilt: Ist Ihr beauftragtes Unternehmen zum Zeitpunkt der Zahlung des Werklohnes in der HFU-Liste eingetragen, sind Sie vollständig von der Haftung befreit – ohne weitere Maßnahmen oder zusätzliche Einbehalte.

Voraussetzungen für die Aufnahme in die HFU-Liste

Damit ein Unternehmen in die HFU-Liste aufgenommen wird, muss es beim DLZ-AGH einen Antrag stellen und folgende Voraussetzungen erfüllen:

  • Das Unternehmen erbringt seit mindestens drei Jahren Bauleistungen.
  • Es beschäftigt nach dem ASVG (Allgemeines Sozialversicherungsgesetz) ordnungsgemäß angemeldete Dienstnehmer.
  • Es bestehen keine rückständigen Sozialversicherungsbeiträge für den Zeitraum bis zum zweitvorangegangenen Kalendermonat vor Antragstellung. Kleinere Rückstände bis zu 10 % der Beitragsforderungen bleiben dabei außer Betracht.
  • Es sind keine ausständigen monatlichen Beitragsgrundlagenmeldungen (mBGM) für denselben Zeitraum vorhanden. Auch hier gilt eine Toleranzgrenze von 10 % aller zu erstattenden Meldungen.

Sonderregelung für Ein-Personen-Unternehmen (EPU)

Auch Ein-Personen-Unternehmen ohne angestellte Dienstnehmer können in die HFU-Liste aufgenommen werden, wenn sie folgende Voraussetzungen erfüllen:

  • Erbringung von Bauleistungen seit mindestens drei Jahren.
  • Bestehende Pflichtversicherung nach dem GSVG (Gewerbliches Sozialversicherungsgesetz) aufgrund selbständiger Erwerbstätigkeit.
  • Die fälligen GSVG-Beiträge wurden zum Antragszeitpunkt bis zum 15. des auf das jeweilige Quartal folgenden Kalendermonats vollständig entrichtet.

Wie können wir Sie dabei unterstützen?

Gerne prüfen wir für Sie im Rahmen Ihrer laufenden Buchhaltung, ob Ihre Lieferanten und Subunternehmer in der HFU-Liste eingetragen sind. Voraussetzung dafür ist, dass sowohl bei Ihrer Firma als auch bei den jeweiligen Lieferantenkonten in Ihrem Buchhaltungssystem eine Dienstgebernummer hinterlegt ist.

Bitte teilen Sie uns daher die Dienstgebernummer Ihrer Subunternehmer mit, damit wir diese Prüfung für Sie automatisiert und regelmäßig durchführen können.

Sollten Sie Fragen zur Auftraggeberhaftung, zur HFU-Liste oder zu den Voraussetzungen für Ihre Subunternehmer haben, stehen wir Ihnen selbstverständlich gerne zur Verfügung –  Ihre Ansprechpartner!

Zurück zur Übersicht

Geplante Umsatzsteuersenkung auf ausgewählte Grundnahrungsmittel ab 1. Juli 2026

Mag. Konstanze Ranacher, MSc

Um die anhaltende Teuerung im Lebensmittelbereich abzufedern, plant die Bundesregierung eine dauerhafte Senkung des Umsatzsteuersatzes auf bestimmte Grundnahrungsmittel. Der Steuersatz soll von derzeit 10 % auf 4,9 % reduziert werden. Die Maßnahme soll Haushalte spürbar entlasten und sicherstellen, dass Preisreduktionen tatsächlich bei den Konsumentinnen und Konsumenten ankommen.

Welche Produkte sollen begünstigt werden?

Die Auswahl der betroffenen Lebensmittel erfolgt anhand der Kombinierten Nomenklatur (KN). Nur die Lieferung und Einfuhr dieser Waren soll dem neuen Steuersatz unterliegen – Gastronomieumsätze sind ausdrücklich ausgenommen.

Die begünstigten Nahrungsmittel werden mittels Kombinierter Nomenklatur abgegrenzt und in der Anlage 3 zum UStG aufgelistet.

Auch verpackte oder in Behältnissen gelieferte Waren sollen weiterhin begünstigt bleiben.

Nicht umfasst sind Lebensmittelkombinationen oder verarbeitete Produkte, die nicht ausschließlich unter die genannten KN‑Positionen fallen – etwa Wurstsemmeln, Kakaogetränke oder andere zusammengesetzte Lebensmittel. Für diese bleibt es beim regulären Steuersatz von 10 %.

Durch die Einführung des neuen Steuersatzes müssen Registrierkassen und Buchhaltungssysteme entsprechend angepasst werden. Da das Inkrafttreten der Maßnahme bereits mit 01.07.2026 geplant ist, bitten wir Sie, rechtzeitig Kontakt mit Ihrem Registrierkassenhersteller aufzunehmen.

Für Fragen und Unterstützung stehen wir Ihnen jederzeit gerne zur Verfügung –  Ihre Ansprechpartner!

Zurück zur Übersicht

Budgetbegleitgesetz 2027-2028

Mag. Konstanze Ranacher, MSc

Am 10. Juni 2026 wurde parallel zur Budgetrede des Finanzministers die Regierungsvorlage zum Budgetbegleitgesetz 2027–2028 veröffentlicht. Dieses Gesetzespaket enthält eine Reihe steuerlicher Anpassungen und kündigt eine Reihe steuerlicher Maßnahmen an, die nachfolgend vorgestellt werden sollen. Es handelt sich um einen Überblick der geplanten Änderungen:

Geplante Änderungen im Bereich der Körperschaftsteuer

Geplant ist eine Staffelung der Körperschaftsteuer. Der reguläre Steuersatz bleibt bei 23 %, jedoch soll für Einkommensteile über 1 Mio. Euro künftig ein Steuersatz von 24 % gelten. Bei Unternehmensgruppen nach § 9 KStG sollte die Erhöhung ebenfalls auf das gesamte Gruppeneinkommen angewendet werden. Auch beschränkt steuerpflichtige Körperschaften sind grundsätzlich betroffen, mit Ausnahme von Körperschaften öffentlichen Rechts und gemeinnützigen Organisationen gemäß § 1 Abs. 3 Z 2 und 3 KStG – für diese bleibt es bei 23 %.

Neu angekündigt wurde die Einführung des § 8 Abs. 2a KStG zu Gesellschafterverrechnungskonten: Forderungen gegenüber natürlichen Personen als Gesellschafter sollten demnach bis zum Bilanzstichtag entweder beglichen oder in ein fremdübliches Darlehen umgewandelt werden (inkl. Schriftform, Sicherheiten, marktüblicher Verzinsung, Bonitätsprüfung). Erfolgt dies nicht, gilt die Forderung ab dem auf den Bilanzstichtag folgenden Tag als ausschüttungsgleich und löst KESt aus. Bei Beteiligungen ab 10 % greift die Regelung erst ab einem Forderungsstand von über 50.000 Euro. Die Bestimmung soll für Wirtschaftsjahre gelten, die im Kalenderjahr 2027 enden.

Geplante Änderungen im Bereich der Einkommensteuer

Immobilienertragsteuer

Für die Veräußerung von Altvermögen (nicht steuerverfangen vor dem 31. März 2012) soll die effektive Steuerbelastung erhöht werden, obwohl der nominelle Steuersatz von 30 % unverändert bleibt. Die Anpassung erfolgt über geänderte pauschale Anschaffungskosten:

  • Ohne Umwidmung soll die effektive Steuer von 4,2 % auf 6 % steigen.
  • Bei Umwidmung in Bauland nach dem 31.12.1987 erhöht sich die Belastung demnach von 18 % auf 21 %.
  • Bei Umwidmung nach dem 31.12.2024 kommt zusätzlich der bereits eingeführte Umwidmungszuschlag von 30 % zum Tragen, wodurch die effektive Steuer von 23,4 % auf 27,3 % steigen soll.

Die Änderungen sollen für Verkäufe ab dem 1. Jänner 2027 gelten.

Weitere geplante Änderungen im EStG:

  • Degressive Abschreibung: Elektrizitätsunternehmen konnten die degressive AfA länger nutzen als andere Unternehmen. Künftig soll der maximal zulässige Prozentsatz für Wirtschaftsgüter, die zwischen 30. Juni 2020 und 1. Jänner 2026 angeschafft wurden, in Wirtschaftsjahren ab 2027 bis 2029 auf 10 % (statt bisher 30%) begrenzt werden.
  • Der investitionsbedingte Gewinnfreibetrag soll vorübergehend auf Realinvestitionen (keine Wertpapiere) für die Wirtschaftsjahre 2027–2029 beschränkt werden. Demnach sollen Wertpapiere aus der begünstigten Investitionsmöglichkeit rausfallen. Nach dem 31.12.2029 sollen Wertpapiere dann wieder als Investitionsmöglichkeit für den investitionsbedingten Gewinnfreibetrag zur Verfügung stehen.
  • Einführung eines Sachbezugs für emissionsfreie Fahrzeuge- demnach soll es künftig einen Sachbezug für Elektrofahrzeuge geben:
    • 2027: 0,375 % der Anschaffungskosten, max. 180 €/Monat
    • ab 2028: 0,625 %, max. 300 €/Monat
  • Abschaffung des großen/kleinen Arbeitsplatzpauschales ab 2027 sowie des Telearbeitspauschales. Ergonomisches Mobiliar bleibt bis 300 €/Jahr abzugsfähig.
  • Einschränkung der Aufteilungsmöglichkeiten beim Familienbonus Plus auf Haushalte mit Kindern unter 4 Jahren.
  • Aussetzung der jährlichen Inflationsanpassung des Kinderabsetzbetrags.

Geplante Änderungen im Bereich der Umsatzsteuer

Bei Verdacht auf Finanzvergehen im Zusammenhang mit der Einfuhr von Waren soll künftig ein zweijähriger Ausschluss vom unbaren EUSt-Verfahren (§ 26 Abs. 3 Z 2 UStG) per Bescheid ausgesprochen werden können.

Weitere geplante Budgetmaßnamen

  • Stabilitätsabgabe (Bankenabgabe): Der derzeitige Steuersatz soll bis 2029 unverändert bleiben. Ab 2030 soll die Abgabe wieder auf das Niveau vor dem Budgetsanierungsmaßnahmen-Gesetz 2025 Teil I zurückgeführt werden. Gleiches gilt für die Zumutbarkeits- und Belastungsgrenzen. Zusätzlich soll die mit dem Budget­sanierungs­maßnahmengesetz 2025 I für die Jahre 2025 und 2026 eingeführte Sonderzahlung in der derzeit bestehenden Höhe bis einschließlich das Kalenderjahr 2028 fortgeführt werden. Im Kalenderjahr 2029 soll der Betrag der Sonder­zahlung um etwas mehr als zwei Drittel abge­senkt werden und ab dem Kalenderjahr 2030 zur Gänze entfallen.
  • Bewertungsgesetz: In einigen steuerlichen Bestimmungen wird auf den gemeinen Wert als Wertmaßstab abge­stellt, der im Bewertungs­gesetz definiert wird. In § 13 BewG, der den gemeinen Wert für Wertpapiere und Anteile normiert, soll ein neuer Absatz 4 angefügt werden. Der neue § 13 Abs 4 BewG soll die Möglichkeit eröffnen, unter bestimmten Voraussetzungen den gemeinen Wert aus einem einzigen Verkauf abzuleiten. Dies gilt dann, wenn es sich beim veräußerten Kapital­anteil um einen hinsichtlich Beteiligungsausmaß und der damit ver­bundenen Rechte (z. B. Stimm­rechte) um einen mit dem zu be­werten­den Kapitalanteil vergleichbaren Kapitalanteil handelt. Zusätzlich soll eine Ableitung aber auch bei nicht unmittelbar vergleichbaren Ver­käufen durch Vornahme von auf dem jeweiligen Stand der anerkannten Bewertungs­wissen­schaften basierenden Zu- oder Abschlägen ermöglicht werden. Darüber hinaus kann die Ableitung des gemeinen Wertes auch aus dem zu bewertenden Vorgang zeitlich nachgelagerten Verkäufen erfolgen, wobei in diesem Fall der „Vergleichs-Verkauf“ als rückwirkendes Ereignis i. S. d. § 295a BAO gilt. Die neue Bestimmung soll bereits auf nach dem 10. Juni 2026 zu bewertende Vorgänge anzu­wenden sein.
  • Bundesabgabenordnung: Zur besseren Aufdeckung nicht deklarierter Vermietungseinkünfte und Scheingeschäfte im Immobilienbereich sollen künftig mehr Daten verarbeitet werden dürfen: Daten des Bundesamtes für Eich- und Vermessungswesen sollen künftig nicht nur für Einheitsbewertung sondern auch für abgabenrechtliche Zwecke und Risikomanagement genutzt werden. Aus dem Grundbuch werden zusätzliche Informationen wie Pfandrechte und Wohnungseigentum übermittelt.
  • Weiters geplant ist eine Erhöhung der Alkoholsteuer, die Ausweitung der Strafbestände im FinStrG auf tabakverwandte Produkte (z. B. E‑Zigaretten) sowie eine Schaffung einer Ersatzregelung bei der Berechnung der Nova für KFZ, die aus Drittstaaten importiert werden.

Geplante Änderungen in der Sozialversicherung und Lohnverrechnung

  • Arbeitslosenversicherungsbeitrag für Geringverdiener: Es ist geplant, die bisherige Staffelung der reduzierten ALV-Beiträge für niedrige Einkommen ab 1.1.2027 abzuschaffen. Künftig soll für alle Arbeitnehmer der reguläre Beitragssatz von 2,95 % gelten. Für bereits vor dem 1.1.2027 bestehende Dienstverhältnisse ist eine Übergangsregelung vorgesehen.
  • Arbeitslosenversicherung für ältere Dienstnehmer: Ab 1.1.2027 soll die generelle Befreiung von Personen ab 63 Jahren von der Arbeitslosenversicherung entfallen. Der Arbeitgeberbeitrag ist demnach bis zum Erreichen der Pensionsvoraussetzungen zu entrichten.
  • ASVG‑Höchstbeitragsgrundlage: Für die Jahre 2027 und 2028 sind außerordentliche Erhöhungen der Höchstbeitragsgrundlage geplant: 2027: +150 € monatlich (+5 € täglich); 2028: +50 € monatlich (+1,67 € täglich)
  • Telearbeitspauschale: Die Steuerfreiheit und Abzugsfähigkeit des Telearbeitspauschales soll ab 1.1.2027 entfallen.
  • Familienbonus Plus: Ab 1.1.2027 soll die Aufteilung des Familienbonus Plus eingeschränkt werden: Hat ein Haushalt kein Kind unter 4 Jahren, kann der Bonus künftig nur noch 75/25 oder 50/50 zwischen den Anspruchsberechtigten aufgeteilt werden. Die Möglichkeit einer 100%-Zurechnung soll entfallen, um die Erwerbstätigkeit zu fördern.
  • Dienstgeberbeitrag zum FLAF (DB): Ab 1.1.2028 soll der Dienstgeberbeitrag von 3,7 % auf 2,7 % gesenkt werden. Gleichzeitig soll die DB‑Befreiung für Arbeitnehmer ab 60 Jahren entfallen.
  • Nichtanpassung von Familien‑, Sozial‑ und Krankenversicherungsleistungen: Für das Jahr 2028 ist geplant, die Inflationsanpassung folgender Leistungen erneut auszusetzen: Familienbeihilfe, Kinderbetreuungsgeld, Familienzeitbonus, Krankengeld, Rehabilitationsgeld sowie das Wiedereingliederungsgeld.

Für Fragen und Unterstützung stehen wir Ihnen jederzeit gerne zur Verfügung –  Ihre Ansprechpartner!

Zurück zur Übersicht

8. Mai 2026

Teilnahme an Laufveranstaltungen: Steuerliche und sozialversicherungsrechtliche Aspekte für Arbeitgeber

Densie Pjanic, MBA

Die Teilnahme an organisierten Laufveranstaltungen wie Marathons, Business Runs oder Frauenläufen erfreut sich bei Unternehmen zunehmender Beliebtheit. Neben dem positiven Effekt auf die Gesundheitsförderung stehen dabei auch Teambuilding und Mitarbeitermotivation im Fokus. Für Arbeitgeber stellt sich in diesem Zusammenhang häufig die Frage, wie Startgelder und Laufshirts steuerlich und sozialversicherungsrechtlich zu behandeln sind.

Laufveranstaltungen als Betriebsveranstaltung

Grundsätzlich kann die Teilnahme an Lauf-Events als Betriebsveranstaltung qualifiziert werden, sofern sie allen Mitarbeitenden oder klar definierten Mitarbeitergruppen offensteht.

Startgelder: Steuer- und SV-frei bis 365 Euro

Übernimmt der Arbeitgeber die Startgebühren, liegt zwar ein geldwerter Vorteil vor, dieser bleibt jedoch bis zu einem Betrag von 365 Euro pro Jahr und Mitarbeiter:in steuer- und beitragsfrei.

Laufshirts: Die Nutzung ist entscheidend

Die steuerliche Behandlung von Laufshirts hängt maßgeblich davon ab, ob diese privat getragen werden können:

  • Privat nutzbare T-Shirts (z. B. mit dezentem Logo):
    gelten als Sachzuwendung und sind bis zu 186 Euro pro Jahr und Person steuerfrei.
  • Nicht privat tragbare T-Shirts (z. B. mit großflächigem Branding):
    stellen keinen geldwerten Vorteil dar und sind daher voll steuer- und beitragsfrei, ohne Anrechnung auf den 186-Euro-Freibetrag.

Für Fragen und Unterstützung stehen wir Ihnen jederzeit gerne zur Verfügung –  Ihre Ansprechpartner!


Quelle: ÖGK Newsletter Nr. 2/Februar 2026

Zurück zur Übersicht